 HELIA ESSENTIEL
 HELIA CONSEIL
 HELIA SIGNATURE – DAF Externalisé
 HELIA – Audits Comptables et Financier
Le statut TNS (Travailleur non salarié) impose aux gérants majoritaires et entrepreneurs individuels un mode de calcul des cotisations sociales en décalage, régularisé un an plus tard – un mécanisme à anticiper plutôt qu’à subir.
(Temps de lecture : 3 minutes)
Nous sommes au mois d’août 2026. Un dirigeant d’entreprise reçoit un courrier de l’URSSAF ou un mail sur son espace en ligne URSSAF lui notifiant une régularisation de ses cotisations de plusieurs milliers d’euros au titre de l’année civile 2025, à régler sur les prochains mois restants de l’année en cours (ici 2026, généralement d’août à décembre). Ce même dirigeant ne l’avait pas vu venir. Pourtant, cette régularisation n’a rien d’exceptionnelle. C’est le fonctionnement normal du régime des travailleurs non salariés (TNS). Encore faut-il le comprendre pour ne plus le subir et se faire accompagner pour l’anticiper, et ce même avant de recevoir le courrier de notification.
Un mécanisme de calcul construit sur le décalage
Le régime TNS concerne l’entrepreneur individuel, le gérant majoritaire de SARL ou d’EURL soumise à l’IS. Pour ces dirigeants, les cotisations sociales de l’année N (ici 2026, pour notre exemple) ne sont pas calculées sur le revenu de l’année N (ici 2026). En effet, le revenu 2026 n’est logiquement pas encore connu. Les appels de cotisations 2026 (acomptes provisionnels) appelés début 2026 via une notification reçue fin 2025 pour l’année 2026 sont d’abord dits « provisionnels » et calculés sur le revenu de l’année N-2 (ici 2024), puis actualisés (on parle ensuite de cotisations ajustées) sur celui de N-1 (ici 2025) dès qu’il est disponible. La régularisation définitive des cotisations (ici 2026) n’interviendra qu’en N+1 (soit ici 2027), une fois le revenu réel de l’année 2026 déclaré lors de la déclaration d’impôt des revenus de l’année N (ici 2026) en N+1 (ici mai/juin 2027).
Concrètement, un dirigeant qui a une excellente année N (ici 2026 pour l’exemple) et qui se verserait en 2026 une rémunération supérieure à 2025, continue de cotiser, pendant cette même année 2026, sur la base d’un revenu plus ancien (2024 – acomptes provisionnels généralement de janvier 2026 à juin 2026 et 2025 – acomptes ajustés de juillet 2026 à décembre 2026) souvent plus faible. Il découvrira donc le montant de sa régularisation N (ici 2026) parfois 1 an plus tard (ici en août 2027). Durant toute l’année 2026, il paiera des cotisations (acomptes) inférieures à ce qu’il devra définitivement (régularisation) une fois le revenu 2026 connu et déclaré en 2027. A l’inverse, si son revenu 2026 était inférieur à celui de 2025, il se trouve dans une situation à devoir avancer durant toute l’année 2026 des cotisations (acomptes) 2026 supérieures à la réalité. Il se fera donc rembourser en 2027 ; sa trésorerie ayant été impacté de manière défavorable tout au long de l’année 2026.
Une assiette plus large qu’on ne le pense
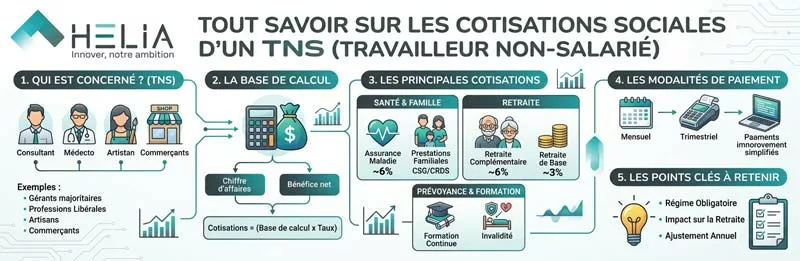
Pour un gérant majoritaire, l’assiette sociale ne se limite pas à la rémunération versée. Elle inclut la quote-part de dividendes qui excède 10% du capital social, des primes d’émission et des sommes versées en compte courant d’associé. Arbitrer entre rémunération et dividendes n’est pas jamais une décision purement fiscale : elle a un impact social direct, immédiat pour la rémunération, différé pour les dividendes.
Anticiper plutôt que subir : l’ajustement du revenu estimé
Le dirigeant n’est pas condamné à attendre la régularisation. Il peut, à tout moment de l’année, demander un ajustement de ses acomptes de cotisations sur la base d’un revenu estimé de l’exercice en cours (par exemple ici 2026), plutôt que de rester sur le rythme N-2/N-1. C’est un levier réel de pilotage de trésorerie. Attention toutefois : si le revenu estimé communiqué s’avère significativement inférieur au revenu réel constaté, une majoration pourrait s’appliquer sur l’écart de cotisations. De vous serez confronté à une régularisation de cotisations 2026 en 2027. (sur la 2ème partie de l’année.
L’ajustement se pilote, il ne se décrète pas à l’aveugle.
Ce que change un accompagnement
La différence entre un dirigeant qui subit et un dirigeant qui anticipe ne tient pas à la complexité du mécanisme – il est le même pour tous. Elle tient plutôt à la visibilité. Suivre le revenu réel en cours d’exercice, simuler la régularisation à venir, ajuster les provisions en conséquence : c’est ce qui permet de voir venir une régularisation des cotisations (ici 2026) en 2027 (connue généralement mai-juin-juillet) avant qu’elle n’arrive donc, et de la budgéter plutôt que de le découvrir.
Cet exercice peut même se faire sur plusieurs exercices futurs dans le cadre d’une stratégie de rémunération avec un plan de protections sociales complémentaires.
Prendre rendez-vous
Sélectionnez le cabinet le plus proche de votre siège et rencontrez l'un de nos senior advisors pour effectuer un premier bilan de situation.
En résumé
Le régime TNS n’est pas un piège en soi. C’est un système de décalage temporel que l’on peut anticiper dès lors qu’on le comprend et qu’on le suit. La régularisation en N+1 (ici 2027) ne devrait jamais être une surprise : elle devrait être un chiffre déjà connu (et oui en 2026), déjà provisionné, déjà budgété.
Chez HELIA, nous donnons aux dirigeants la visibilité sur leurs cotisations sociales, exercice après exercice. Le dirigeant n’a pas à subir la régularisation : il l’anticipe. Si vous souhaitez en parler, contactez-nous.
Sébastien GONTHIER, DAF, Expert-comptable